퇴근 후 씻고 침대에 누워 밤 10시쯤, 내가 관심 있게 보던 동네에 새로 뜬 아파트 청약 공고문을 살펴보고 있었다. 스무 살 때부터 부모님이 만들어 주신 청약 통장을 꾸준히 붓고 있었기에, 내 통장의 인정 점수와 1순위 여부가 궁금해져서 스마트폰으로 ‘청약홈’ 앱을 켰다.
그런데 로그인을 하고 가입 내역을 조회하려는 순간, 웬걸? **”해당 서비스는 운영시간(08:00~17:30)에만 이용 가능합니다”**라는 팝업이 뜨며 화면이 튕겨버렸다. 배달 앱도, 인터넷 쇼핑몰도 24시간 돌아가는 시대에, 내 청약통장 내역을 조회하는 전산망이 은행 창구 직원들처럼 오후 5시 반이면 칼퇴근을 해버린다는 사실에 황당함을 금치 못했다.
결국 다음 날 점심시간에 다시 접속해서야 내 진짜 청약 점수를 확인할 수 있었다. 청약을 앞두고 내 통장의 현주소를 확인하려는 분들이 절대 놓치면 안 될 ‘청약홈 조회 방법’과 진짜 내 점수가 되는 ‘납입인정금액’의 비밀을 꼼꼼하게 정리해 본다.
💡 본 포스팅은 스마트폰 ‘청약홈’ 앱을 기준으로 설명합니다. 다만 주택청약 관련 공공/금융 앱은 개인정보 보호를 위해 화면 캡처가 원천 차단되어 있으므로, 독자분들의 빠른 이해를 돕기 위해 본문의 사진은 메뉴 구조가 100% 동일한 ‘PC 웹사이트 화면’ 예시로 대체했음을 알려드립니다.
1. 은행 앱 잔액은 가짜다? 국민주택 vs 민영주택
내가 가입한 주거래 은행 앱(신한, 국민, 우리은행 등)에 들어가서 청약 통장 계좌를 보면 ‘총 잔액 1,000만 원’ 이런 식으로 돈이 찍혀 있다. 하지만 이 돈은 내 기분만 좋을 뿐, 실제 청약 당첨을 가르는 진짜 기준 점수가 아니다. 내가 어떤 아파트를 지원하느냐에 따라 1순위의 기준이 완전히 달라진다.
| 주택 종류 | 아파트 예시 | 청약 당첨을 가르는 핵심 기준 (1순위 조건) |
|---|---|---|
| 국민주택 | LH, SH, GH 등 국가나 공기업이 짓는 아파트 (분양가가 비교적 저렴함) | 총 잔액은 중요하지 않음. **’납입인정금액’과 ‘연체 없는 납입 인정 횟수’**가 절대적으로 중요. |
| 민영주택 | 자이, 래미안, 힐스테이트 등 민간 건설사가 짓는 브랜드 아파트 | 납입 횟수는 덜 중요함. 내가 사는 지역에 맞는 **’지역별 청약 예치금(총 잔액)’**을 모집공고일 전까지 채워놨는지가 중요. |
특히 싼값에 분양 나와서 경쟁률이 터지는 ‘국민주택’을 노린다면, 내가 스무 살 때부터 지금까지 단 한 번도 안 밀리고 꼬박꼬박 몇십 번을 넣었는지(납입인정 횟수)와 그 인정받은 금액이 총 얼마인지가 당첨을 가르는 핵심 무기가 된다.
2. 청약홈 ‘납입인정금액’ 조회 방법과 운영시간 주의
내 통장의 진짜 전투력(인정 횟수와 인정 금액)을 보려면 은행 앱이 아니라, 한국부동산원이 운영하는 국가 전산망인 ‘청약홈(ApplyHome)’ 시스템에 접속해야 한다. 여기서 가장 주의할 점은, 청약 통장 내역 조회는 평일 오전 8시부터 오후 5시 30분까지만 가능하다는 것이다. 주말이나 공휴일, 그리고 퇴근 후 저녁 시간에는 조회가 아예 막혀있으니 반드시 평일 일과 시간에 확인해야 한다.
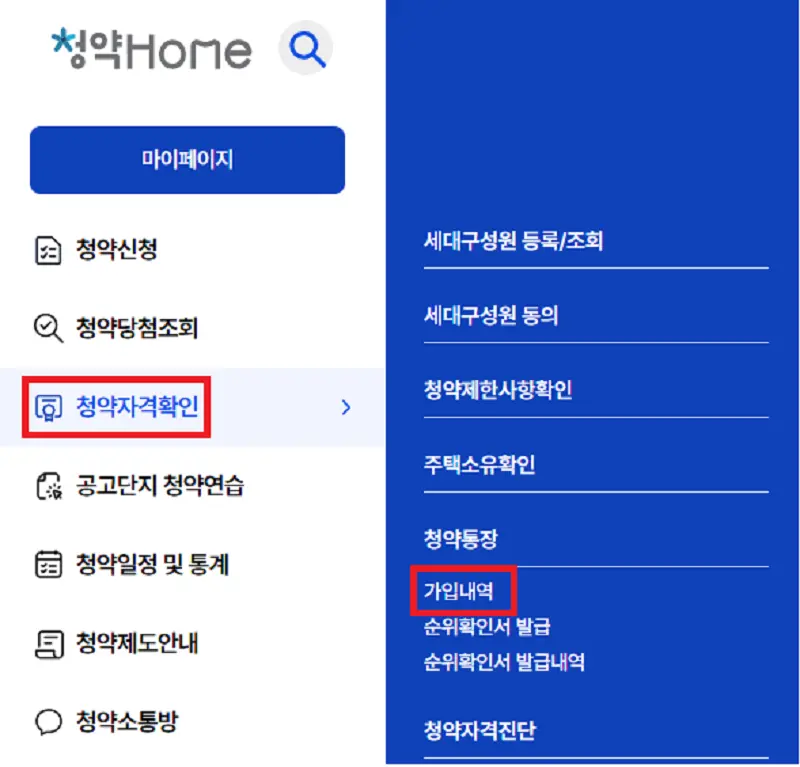
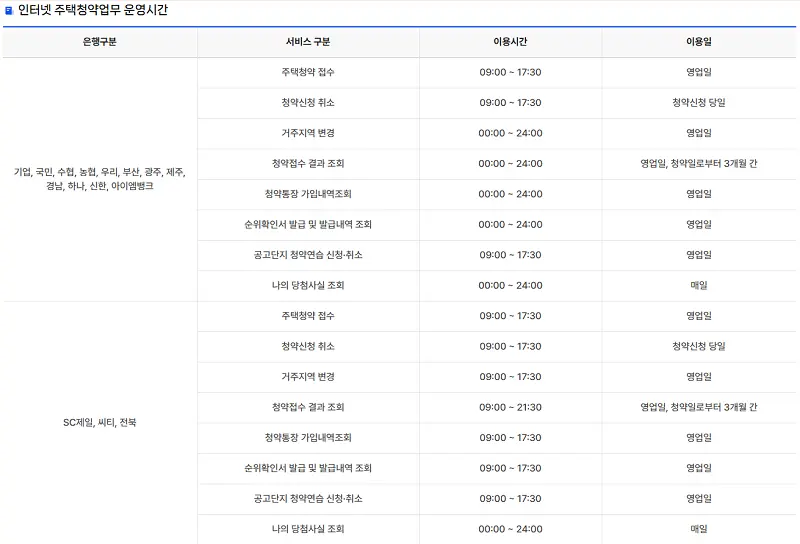
- 평일 낮 시간에 폰에 ‘청약홈’ 앱을 켜거나 PC 웹사이트에 접속한다.
- 네이버, 토스, 카카오톡, 금융인증서 등 간편인증으로 가볍게 로그인한다.
- 메인 화면 왼쪽 전체 메뉴(줄 3개 버튼)를 눌러 **[청약자격확인] -> [청약통장 가입내역]**으로 들어간다.
- 개인정보 수집 동의를 체크하고 조회를 누르면, 내가 가입한 은행, 가입일, 그리고 대망의 **’납입인정금액’**과 **’납입인정 회차’**가 선명하게 뜬다.
- 민영주택을 노린다면 바로 밑에 있는 [청약순위확인서 발급]을 눌러 내 지역 기준(예: 서울 300만 원, 인천/광역시 250만 원 등) 1순위 조건이 채워졌는지도 바로 시뮬레이션해 볼 수 있다.
(참고로 청약에 당첨된 후에는 자격 검증을 위해 주민등록초본 과거 주소 전체 포함 발급 서류나 세금 완납 증명서 등 수많은 공공 서류를 내야 하므로, 이전에 블로그에 정리해 둔 모바일 민원 발급 꿀팁들을 미리 즐겨찾기 해두면 큰 도움이 된다.)
3. 납입인정금액 팩트체크: “왜 내 돈이랑 다르지?”
청약홈에서 조회해 보고 “어? 내 통장에 지금 500만 원 들어있는데, 왜 청약홈에는 납입인정금액이 200만 원밖에 안 찍혀 있지?”라며 당황하는 사람들이 수두룩하다. 여기에는 청약 제도의 엄격한 룰이 숨어있다.
- 월 최대 인정 한도의 법칙:
기존까지 청약 통장은 한 달에 2만 원부터 50만 원까지 자유롭게 넣을 수 있었지만, **’국민주택’ 청약 시 국가에서 1회차 납입으로 인정해 주는 최대 금액은 딱 ’10만 원’**이었다. 즉, 내가 기분 좋아서 한 달에 50만 원을 찔러 넣었어도 청약홈 전산에는 ‘1회차 납입 / 10만 원 인정’으로만 기록된다.
(★중요 업데이트): 하지만 2024년 하반기부터 청약 제도 개편으로 이 월 납입 인정 한도가 10만 원에서 ’25만 원’으로 대폭 상향되었다. 따라서 국민주택 당첨이 목표라면 이제부터는 무조건 한 달에 25만 원씩 꽉꽉 채워 넣어야 경쟁에서 살아남을 수 있다. - 밀린 돈을 한 번에 갚으면 어떻게 될까? (연체와 지연)
작년에 돈이 없어서 6개월 치를 못 내다가 이번 달에 60만 원(10만 원 x 6회)을 한꺼번에 부었다고 치자. 은행 잔고는 늘어났겠지만, 청약홈의 ‘납입인정 횟수’는 1초 만에 6회가 훅 늘어나지 않는다. 그동안 연체했던 일수에 비례해서 페널티를 받기 때문에, 한 번에 돈을 갚았더라도 그 회차가 온전히 다 인정받으려면 몇 달 이상의 엄청난 지연 시간이 필요하다. 청약 공고가 뜬 걸 보고 급하게 밀린 돈을 부어봤자 당장 써먹을 수 없다는 뜻이다.
자주 묻는 질문 (FAQ) 및 실전 꿀팁
- 통장에 돈이 너무 묶여서 힘든데, 중간에 조금만 뺄 수 있나요? (일부 인출)
불가능하다. 청약 통장은 일반 예적금과 달라서 통장 안에 있는 돈의 10%든 50%든 일부만 빼내는 기능 자체가 없다. 돈을 꺼내려면 수십 년간 부어온 청약 통장 자체를 아예 해지하는 수밖에 없으니 절대 건드리면 안 된다. 정 급전이 필요하다면 해지하지 말고, 은행에 가서 내 청약 통장 잔고를 담보로 대출(청약저축 담보대출)을 받는 것이 현명하다. - 청년주택드림 청약통장으로 전환하면 횟수나 금액이 날아가나요?
아니다. 기존의 ‘주택청약종합저축’이나 ‘청년우대형 청약통장’을 가입하고 있던 분들이 이번에 혜택이 훨씬 좋은 ‘청년주택드림 청약통장’으로 갈아타더라도(전환), 기존에 납입했던 횟수와 납입인정금액은 100% 그대로 승계되니 아무 걱정 없이 은행에 가서 당장 갈아타도 된다.